
PayPay銀行 ローン
PayPay銀行 · ファイナンス
- 評価
- 4.6
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
PayPay銀行 ローン - 説明
- アプリ名
- PayPay銀行 ローン
- パッケージ名
- jp.co.japannetbank.smtapp.loan
- デベロッパー
- PayPay銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2019/08/20
- バージョン
- 2.3.0
PayPay銀行 ローン - スクリーンショット
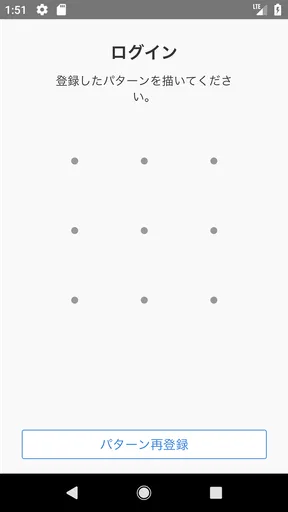
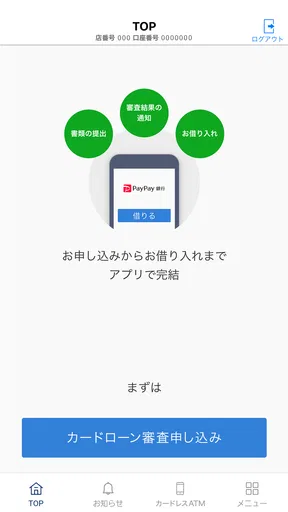
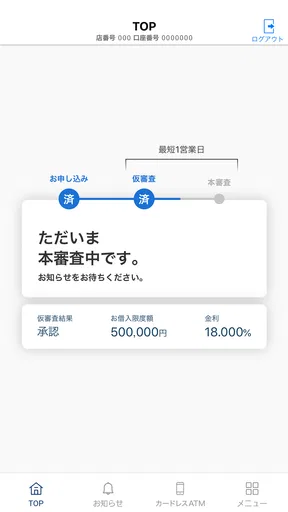
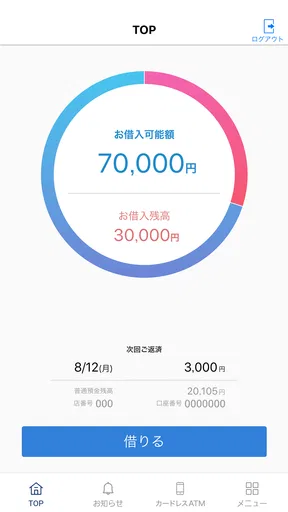
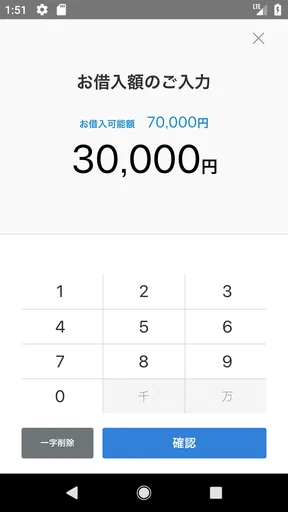
分析者 TrendiApps
お金が必要になったとき、借り入れの検討から返済状況の確認までをスマートフォンで進めたい人に向いているのが、PayPay銀行のカードローン用アプリです。私は実際に画面を確認するつもりで使い方を整理してみると、一般的な銀行アプリとは役割が少し違うと感じました。預金残高を幅広く管理するためのアプリというより、カードローンに関する手続きを確認しやすくするための専用アプリとして考えると、期待とのずれが起こりにくいです。
開発元はPayPay銀行で、金融カテゴリに分類されています。無料で利用でき、対象年齢は3歳以上、Androidでは7.0以降に対応しています。平均評価は4.6で、評価数はおよそ2,700件、インストール数は10万件以上です。数字だけで安心しきるべきではありませんが、カードローンをスマートフォンで管理したい利用者に選ばれているアプリだとは感じます。
最初に知っておきたい役割と向いている人
PayPay銀行 ローンは、PayPay銀行の「カードローン」に関するアプリです。ここを最初に理解しておくことが大切です。家計簿、投資、送金、クレジットカード管理などを一つにまとめるタイプではないため、日常の金融サービスをすべてこのアプリだけで済ませたい人には、用途が限定的に見えるかもしれません。
一方で、すでにPayPay銀行のカードローンを利用している人や、申し込みを検討していてスマートフォンから手続きを進めたい人には、目的がはっきりしています。パソコンを開く時間が取りにくいとき、外出先で状況を確認したいとき、郵送物や電話だけに頼らず自分で情報を見たいときに、専用アプリならではの分かりやすさを期待できます。
私がこのタイプのアプリで重視するのは、借りられるかどうかだけではありません。借り入れ後に、いくら使ったのか、返済にどう向き合うのかを確認しやすいことのほうが重要です。申し込み前は便利さに目が向きがちですが、実際に役立つのは利用後の確認画面です。借り入れを気軽に増やすためではなく、必要な手続きを整理し、返済を忘れないための道具として使うのがよいと思います。
反対に、借り入れそのものを必要としていない人、複数の銀行やカードを一括管理したい人、家計の支出をグラフで分析したい人には、別の家計管理アプリや通常の銀行アプリのほうが合います。このアプリを入れれば金融管理全般が便利になる、という種類ではありません。
インストール後に焦らないための準備
初回利用では、まず自分が何をしたいのかを決めておくと迷いにくくなります。新しくカードローンを検討しているのか、すでに利用中で残高や返済を確認したいのかで、見るべき場所が変わるからです。目的が曖昧なまま画面を進めると、申し込みと契約後の管理を混同しやすくなります。
おすすめの記事






私は金融アプリを始める前に、本人確認に使う情報、ログインに必要な情報、登録している携帯電話番号やメールアドレスを手元で確認することを勧めます。入力途中で探し始めると、焦って誤入力を招きやすくなります。特に借り入れに関する操作では、普段のショッピングアプリより慎重に進めるべきです。
また、公共のWi-Fiを使って急いで設定するより、自分が管理できる通信環境で落ち着いて操作したほうが安心です。スマートフォンの画面ロックも有効にしておきましょう。これはアプリの特別な機能というより、ローン情報を扱う端末全体の基本的な守りです。
対応OSはAndroid7.0以降なので、古い端末を使っている人は、インストール前にOSの条件を確認しておくと無駄がありません。iPhoneを使う場合も、利用端末のストアで対応条件を確認してから始めるのが安全です。インストールできても、端末の動作が不安定なら、申し込みや確認の途中で止まる可能性があります。
最初の設定で意識したいこと
設定では、画面に表示される案内を飛ばし読みしないことが重要です。金融サービスでは、ログイン情報の入力、本人確認、利用規約の確認など、それぞれ意味が違います。どれも同じ「登録」と考えてしまうと、後でどの情報を使ってログインするのか分からなくなります。
私なら、登録が終わった直後に一度アプリを閉じ、再び開いてログインできるか確認します。最初の成功体験を「インストールできたこと」ではなく、「自分で安全にログインして必要な画面を開けたこと」に置くためです。ここまでできれば、次に使うときの不安がかなり減ります。
ログイン情報をスマートフォンのメモやスクリーンショットにそのまま残すのは避けたほうがよいでしょう。端末を他人に見られた場合、ローンに関する情報へつながる可能性があります。生体認証など端末側の機能を使える場合でも、登録内容を確認してから、本人だけが使える状態に整えるのが基本です。
設定中に入力を間違えたときは、何度も勘で試さないことも大切です。ログイン情報を思い出せないまま繰り返すより、画面にある案内や公式のサポート手順を確認したほうが、ロックや再設定の手間を増やさずに済みます。ローンアプリでは、急いでいるときほど一度止まる判断が役立ちます。
最初の意味ある操作は「確認」から始める
初めてログインできたら、いきなり借り入れを進めるのではなく、まず自分の契約や利用状況を確認するのがおすすめです。画面に表示される残高、利用可能な範囲、返済に関する情報を順番に見て、どこに何が載っているかを把握します。ここでの目的は、借りられる額を探すことではなく、返済を含めた全体像を理解することです。
日常の例で考えると、急な病院代や家電の故障などで資金が必要になったとき、アプリを開いて利用状況を確認し、必要額を自分の予算と照らし合わせる、という流れになります。必要額以上に使える表示があったとしても、それを余裕資金と考えないことが大切です。表示される利用可能額と、無理なく返せる金額は別物です。
私が特に勧めたいのは、借り入れの前に返済予定を確認する習慣です。毎月の固定費、家賃、通信費、他の支払いを並べたうえで、返済が加わっても生活を圧迫しないかを考えます。アプリが数字を見せてくれても、家計全体の判断までは自動でしてくれません。ここは利用者自身が担う部分です。
初回の「成功」を借り入れ完了に限定しないでください。ログインできた、契約情報を確認できた、返済に関する表示を見つけられた、という段階でも十分に価値があります。むしろ、これらを先に済ませておくと、後日必要になったときに慌てずに操作できます。
申し込みを考える人が見落としやすい点
カードローンの申し込みをスマートフォンで進められることは便利ですが、画面が簡単だからといって判断まで簡単になるわけではありません。入力内容は正確にし、勤務先や連絡先などを求められた場合も、曖昧な記憶で埋めないようにします。入力を急ぐより、確認できる書類や情報を用意してから始めたほうが安全です。
もう一つの注意点は、申し込みと借り入れを同じ行動として考えないことです。申し込みを検討する段階では、返済期間や毎月の負担を考える時間があります。必要に迫られているときほど、ボタンを押す前に「本当に必要な額か」「いつ返せるか」「他の支出を削れるか」を自分に問い直してください。
通常の銀行窓口やパソコンのウェブサイトと比べると、スマートフォンアプリは時間や場所を選びにくい点が強みです。反面、小さな画面で入力内容を確認するため、見落としが起こりやすい弱点があります。長い入力をするときは、画面を急いでスクロールせず、最後に内容をもう一度読み返すのがおすすめです。
電話で相談しながら進めたい人には、アプリだけでは物足りない可能性があります。疑問点をその場で人に聞きたい場合は、公式の問い合わせ窓口やウェブ上の案内を併用したほうがよいでしょう。アプリは自分で進める人に向いていますが、判断を代わりにしてくれるサービスではありません。
利用中に起こりやすい混乱と対処の考え方
最も混乱しやすいのは、「利用できる金額」と「使ってよい金額」を取り違えることです。前者はサービス上の表示であり、後者は自分の収入と支出から決める生活上の限度です。アプリを便利な財布のように扱うのではなく、借り入れ状況を記録する場所として見ると、判断を誤りにくくなります。
次に起こりやすいのが、返済日の確認を後回しにすることです。借り入れ直後は必要な用事が終わった安心感があり、返済のことを忘れがちです。私は、利用した直後に返済情報を確認し、スマートフォンのカレンダーやリマインダーにも自分で予定を入れる方法を勧めます。アプリを見る習慣と、端末の通知を組み合わせると管理しやすくなります。
ログインできないときは、通信状態、入力内容、端末の日時設定、アプリの更新状態を順番に確認します。現在のバージョンは2.3.0です。アプリが古いままだと、表示や動作に問題が出る場合があるため、ストアで更新の有無を見る習慣をつけるとよいでしょう。ただし、更新しただけでログイン情報の問題が解決するとは限りません。原因を一つずつ切り分けることが大切です。
スマートフォンを機種変更した場合も、以前と同じ感覚で使えるとは限りません。新しい端末で再設定や本人確認が必要になることがあります。古い端末を処分する前に、ログイン方法や必要な連絡先を確認しておくと安心です。端末を失くしたときは、アプリを探し続けるより先に、金融サービス側の案内に従って利用停止や相談を検討してください。
家族と端末を共有している人は、特に注意が必要です。ローン情報は個人的な金融情報なので、通知内容やアプリの履歴が他人に見えない設定にしておくほうがよいでしょう。便利さを優先してログイン状態を放置するより、使い終わったら画面を閉じる習慣のほうが安心できます。
通常の銀行アプリやウェブサイトとの違い
通常の銀行アプリは、預金残高、振込、入出金履歴など、日々の銀行取引を広く扱うことが多いです。それに対して、このアプリはカードローンに焦点が絞られています。預金を中心に管理したい人なら、PayPay銀行の通常サービスやウェブサイトのほうが目的に合うでしょう。
パソコンのウェブサイトは、画面が広く、入力内容や説明を一度に確認しやすい利点があります。重要な契約内容をじっくり読みたい人や、家計の資料を見ながら検討したい人には、ウェブ画面のほうが落ち着いて操作できることもあります。一方、スマートフォンアプリは、外出中に状況を確認したい場合や、短時間で前回の情報を見直したい場合に便利です。
家計簿アプリとの違いも意識してください。家計簿アプリは支出全体の把握に強い一方、カードローンの契約管理を目的に作られているわけではありません。私は、家計簿で毎月の余力を確認し、このアプリでローンの利用状況と返済情報を見る、という使い分けが現実的だと思います。一つのアプリですべてを済ませようとしないほうが、かえって見落としが減ります。
また、借り入れを比較検討している人にとっては、専用アプリの使いやすさだけで決めないことも重要です。金利、返済条件、利用できる手続き、サポートの方法など、契約全体を確認して判断すべきです。アプリの操作が快適でも、自分の返済計画に合わなければ最適な選択とはいえません。
使い続けるなら、確認を習慣にする
このアプリを入れた後の次の一歩は、必要なときだけ開くのではなく、利用状況を定期的に確認することです。毎日何度も見る必要はありませんが、借り入れ後に残高や返済情報を放置しないことが大切です。数字を見ないまま過ごすと、実際の負担感と自分の記憶にずれが生じます。
私は、給料日や家計を見直す日など、すでに習慣になっているタイミングと確認を結びつけるのがよいと思います。新しい習慣をゼロから作るより、既存の予定にローン確認を追加するほうが続きやすいからです。確認するときは、残高だけでなく、次の返済に向けて口座の資金が足りるかも一緒に考えます。
余裕ができたときも、すぐに追加利用へ向かうのではなく、返済を優先できるかを検討してください。借り入れ可能な範囲が残っていることは、使う義務ではありません。ここを意識できる人ほど、アプリを「借りるための入口」ではなく「管理を助ける道具」として活用できます。
利用を終えたい、契約について確認したい、登録情報を変更したいなど、通常の確認以外の用事が出た場合は、アプリ内の案内を読み、必要に応じてPayPay銀行の公式サポートへ進むのが確実です。自己判断でアプリを削除しても、契約や返済の手続きが消えるわけではありません。削除前に必要な情報と今後の連絡方法を確認しておきましょう。
私の結論とおすすめできる使い方
PayPay銀行 ローンは、カードローンに関する情報をスマートフォンで確認したい人に、目的が合えば便利なアプリです。無料で導入でき、評価も高く、対応OSの範囲も比較的広いので、最初の入口として試しやすい部類に入ります。とくに、パソコンよりスマートフォンで手続きを進めたい人、利用後の状況を自分で確認したい人には使いやすさを感じやすいでしょう。
ただし、アプリが借り入れの必要性や返済能力を判断してくれるわけではありません。画面が見やすくても、借り入れは家計に負担を残す可能性があります。私は、インストール後にログイン情報を整え、契約内容と返済情報を確認し、必要額と返済計画を決めてから次の操作へ進む流れをおすすめします。
ローンを利用していない人が、便利そうだからという理由だけで入れる必要はありません。反対に、PayPay銀行のカードローンを利用中で、いつでも自分の状況を確認できる場所が欲しいなら、導入する意味があります。「借りられるか」より先に「どう管理し、どう返すか」を考えられる人にこそ、このアプリの価値があります。
私なら、まずアプリを開いて利用目的を確認し、設定を終えたら借り入れではなく契約と返済の情報を見るところから始めます。その順番なら、初めて使う人でも機能に振り回されにくく、必要な場面で落ち着いて操作できます。金融アプリとして万能ではありませんが、PayPay銀行のカードローンを自分のスマートフォンで管理したい人には、検討しやすい専用ツールです。
PayPay銀行 ローンに関するよくある質問
PayPay銀行ローンとは、どのようなサービスですか?
PayPay銀行ローンは、スマートフォンやパソコンから申し込み手続きを進められる個人向けローンサービスです。来店せずに必要書類の提出や審査状況の確認ができる点が特徴で、急な出費や資金計画の補助として検討できます。ただし、利用できる金額や金利、返済期間は審査結果や契約条件によって異なるため、申し込み前に公式情報を確認することが大切です。
申し込みにはどのような条件や書類が必要ですか?
申し込みには、年齢や安定した収入など、PayPay銀行が定める利用条件を満たす必要があります。本人確認書類のほか、審査内容によっては収入を証明する書類の提出を求められる場合があります。入力内容に誤りがあると確認に時間がかかることもあるため、勤務先や年収、連絡先などは正確に入力し、必要書類を事前に準備しておくとスムーズです。
審査にはどのくらい時間がかかり、すぐに借りられますか?
審査時間や融資までの期間は、申し込み内容、本人確認の進み具合、必要書類の提出状況、申し込み時間などによって変わります。オンラインで手続きできても、必ず即日で借りられるとは限りません。また、追加確認が必要になった場合はさらに時間がかかることがあります。急いでいる場合でも、審査結果と契約完了を確認するまでは利用開始日を断定しないようにしましょう。
金利や毎月の返済額はどのように決まりますか?
適用金利は一律ではなく、審査結果や契約内容、借入金額などをもとに決定されます。毎月の返済額も、利用残高や返済方式、返済期間によって変動する可能性があります。申し込み前には、表示される金利だけでなく、利息を含めた総返済額、返済日、遅延時の扱いまで確認してください。無理のない返済計画を立ててから利用することが重要です。
PayPay銀行ローンを利用する際に注意すべき点は何ですか?
ローンは便利な一方、借入額が増えるほど返済負担も大きくなります。返済日を忘れたり、口座残高が不足したりすると、遅延損害金や信用情報への影響につながる可能性があります。アプリやウェブ画面で借入残高、次回返済額、返済日を定期的に確認し、余裕を持って入金しましょう。キャンペーンや便利さだけで判断せず、必要額だけを計画的に利用することをおすすめします。
PayPay銀行 ローン メリットとデメリット
メリット
- PayPayアプリとの連携で借入状況を確認しやすい
- Webで手続きを進められ、来店不要で申し込める
- 審査結果や契約手続きの案内をオンラインで確認できる
- 必要な金額だけを借りる使い方に向いている
- 返済シミュレーションで毎月の負担を事前に把握できる
デメリット
- 審査結果によっては希望額や金利条件にならない場合がある
- 申込内容や本人確認書類の準備に手間がかかる
- 借入期間が長いほど支払う利息総額が増えやすい
- 返済日に残高不足があると遅延につながるため注意が必要
- 利用には安定した収入など所定の条件を満たす必要がある
実際のユーザーによる評価
4.6
2.72K件の評価
- 573%
- 417%
- 37%
- 21%
- 13%


